
El costo por hectárea del cereal reconfigura la matriz de financiamiento sectorial.
La campaña agrícola 2025/26 se consolida como uno de los hitos de mayor exigencia de capital para el corporate agropecuario argentino, con una demanda de inversión global que escalará hasta los US$ 14.747 millones. Según datos procesados por la Bolsa de Comercio de Rosario (BCR), los productores locales incrementarán su exposición financiera un 6,2% en términos interanuales, empujados por el despliegue de una superficie récord de 39,9 millones de hectáreas. Este nivel de desembolso en insumos, siembra y pulverización se posiciona un 6,8% por encima del promedio móvil de los últimos cinco años, configurando el tercer presupuesto operativo más elevado de la última década.
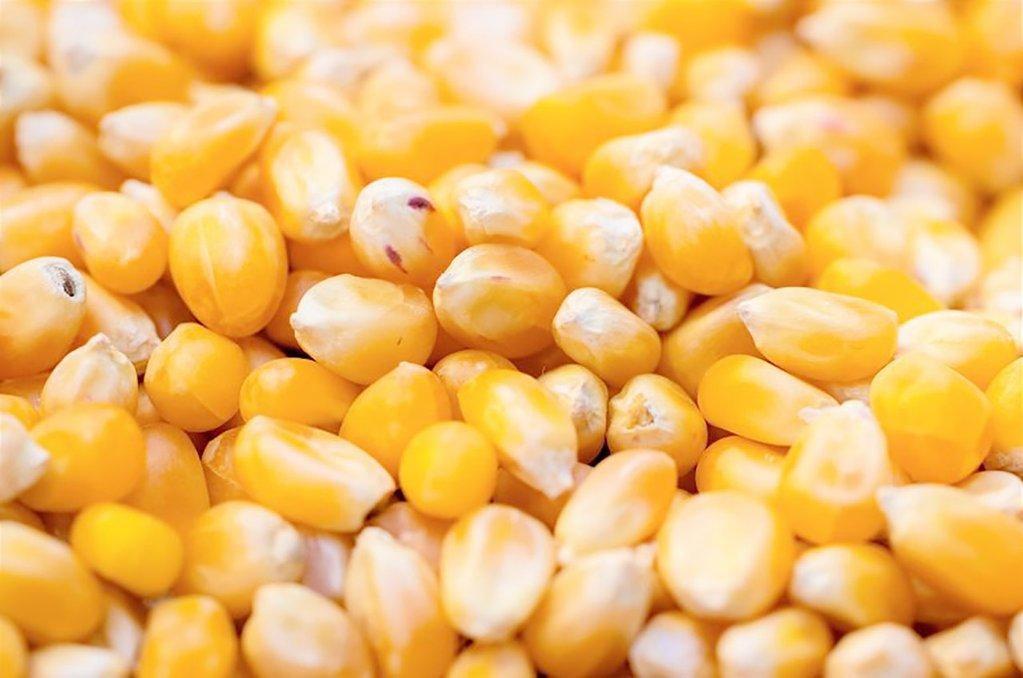
Desde la perspectiva de la asignación de recursos, el dato de negocios más disruptivo de la campaña es el cambio de liderazgo en el podio de los cultivos: el maíz desplazó oficialmente a la soja como el principal destino de los fondos sectoriales. El paquete tecnológico del maíz demandará US$ 5.670 millones —un salto del 30,9% interanual— apalancado por una siembra histórica de 11 millones de hectáreas. El margen bruto de la operación global estuvo fuertemente condicionado por los costos del maíz temprano, que treparon un 65,3%, y por requerir una alta inversión promedio de US$ 546 por hectárea, transformándose en el principal dinamizador del costo agregado nacional.
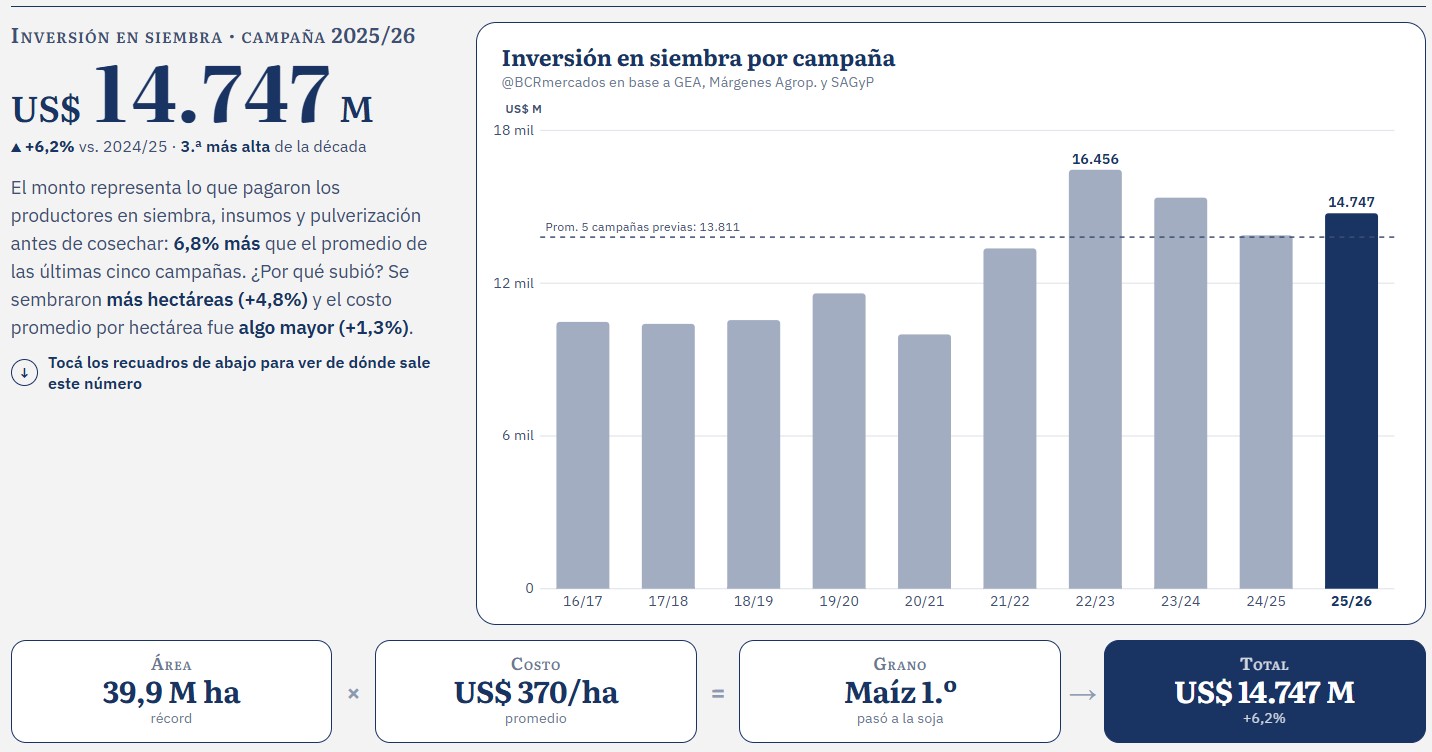
En contraposición, la soja operó como un factor de descompresión financiera para las carteras de los productores tras registrar una contracción interanual del 8% en su área de cobertura (16,4 millones de hectáreas). Esta menor superficie derivó en una reducción del 16,6% en el flujo de fondos destinado a la oleaginosa, fijando su costo de implantación en US$ 4.742 millones. Por el lado de los cultivos alternativos, el girasol se consolidó como una unidad de negocio en franca expansión al requerir US$ 993 millones —un 47,7% más que el ciclo previo—, mientras que el trigo capturó una porción sustancial del capital remanente con un desembolso estimado de US$ 2.547 millones para sus 7,1 millones de hectáreas.
El perfil financiero de este ciclo expone de manera crítica la vulnerabilidad del flujo de caja del productor, caracterizado por una fuerte asimetría temporal donde el 100% del capital de trabajo se hunde durante la siembra y el retorno se materializa varios meses después con la comercialización. Frente a este descalce de plazos y un gasto global de casi US$ 15.000 millones, los canales de financiamiento comercial y el crédito bancario serán los activos más estratégicos de la campaña. El mercado corporativo aguarda con alta expectativa el próximo reporte técnico de la entidad rosarina, el cual tasará el apalancamiento real y los instrumentos específicos que sostendrán esta masiva inyección de liquidez en la tierra.